摘要:代理人流失带走的不是一个人,而是一批保单、一批客户和一段队伍结构,传统管理却要等离职申请递上来才知道。极昆仑 Data Agent(极昆仑 iInsight)把它拆成两阶段:预警时用结构化数据推断风险与原因方向,约谈后用主管确认的原因出一单一策方案,并提前备存承接预案。示例口径:2 万人队伍、流失率 25%→23%,年化利润改善约 70 万,剩余缴费期 5 年累计约 350 万(示例推演,非承诺,不构成采购建议)。
一、流失要等主管看到离职申请才知道,人已经带着保单走了
行业代理人年流失率长期在 20%-30% 区间(公开年报与监管统计口径,落地前需用自家数据替换),一家 2 万人队伍的中型个险,一年正常流失就是 4000-6000 人。流失的代价不只是当期产能:他服务的保单,续期缴费意愿随服务关系中断而下降;客户认人多过认公司;同组 2-3 人也容易跟着松动。
发现太晚——月底看 HR 系统离职申请数才知道走了几个,人已经递了辞;未来 3 个月谁会走,没有人算过。
原因靠猜——产能下滑、晋升受阻、收入下降、家庭原因,主管凭印象判断,猜错方向,派单、加佣、带教全都用不上。
代价不明、承接被动——带走多少保单、多少续期保费、多少高价值客户,没人量化;人走了才临时派承接,客户过渡话术也没有。
换句话说:流失不是 HR 事件,是经营事件——代价要先算清,原因要分"预警时推断"和"约谈后确认"两段处理。 极昆仑 Data Agent(极昆仑 iInsight)把代价量化与两段原因处理收在一条链上。
二、极昆仑 Data Agent(极昆仑 iInsight)怎么做,带来多少收益
方案:四步闭环
步骤 | 做什么 |
① 风险评分与预警 | 产能 35%+收入 25%+职业 20%+行为 15%+资历 5% 加权评分,每月推未来 3 个月高风险名单(>0.7),附预计带走的保单件数与续期保费 |
② 影响量化与原因推断 | 跨代理人、保单、客户三系统聚合,算清"这个人走了要付多少代价";再基于结构化数据推断原因方向(产能下滑/晋升受阻/收入下降),明确标注为推断、不是确认 |
③ 一单一策挽留 | 主管约谈核实后,Agent 抓约谈记录文本做原因结构化,按确认原因出方案:收入断档型→派单+师傅带教+首月保障;晋升受阻型→职级路径与考核调整建议 |
④ 承接预案与 T+90 跟踪 | 方案经主管审核后执行;挽留失败的,保单承接人分配+客户过渡话术提前备存;T+90 跟踪留存、产能恢复与保单续期,归因到具体动作 |
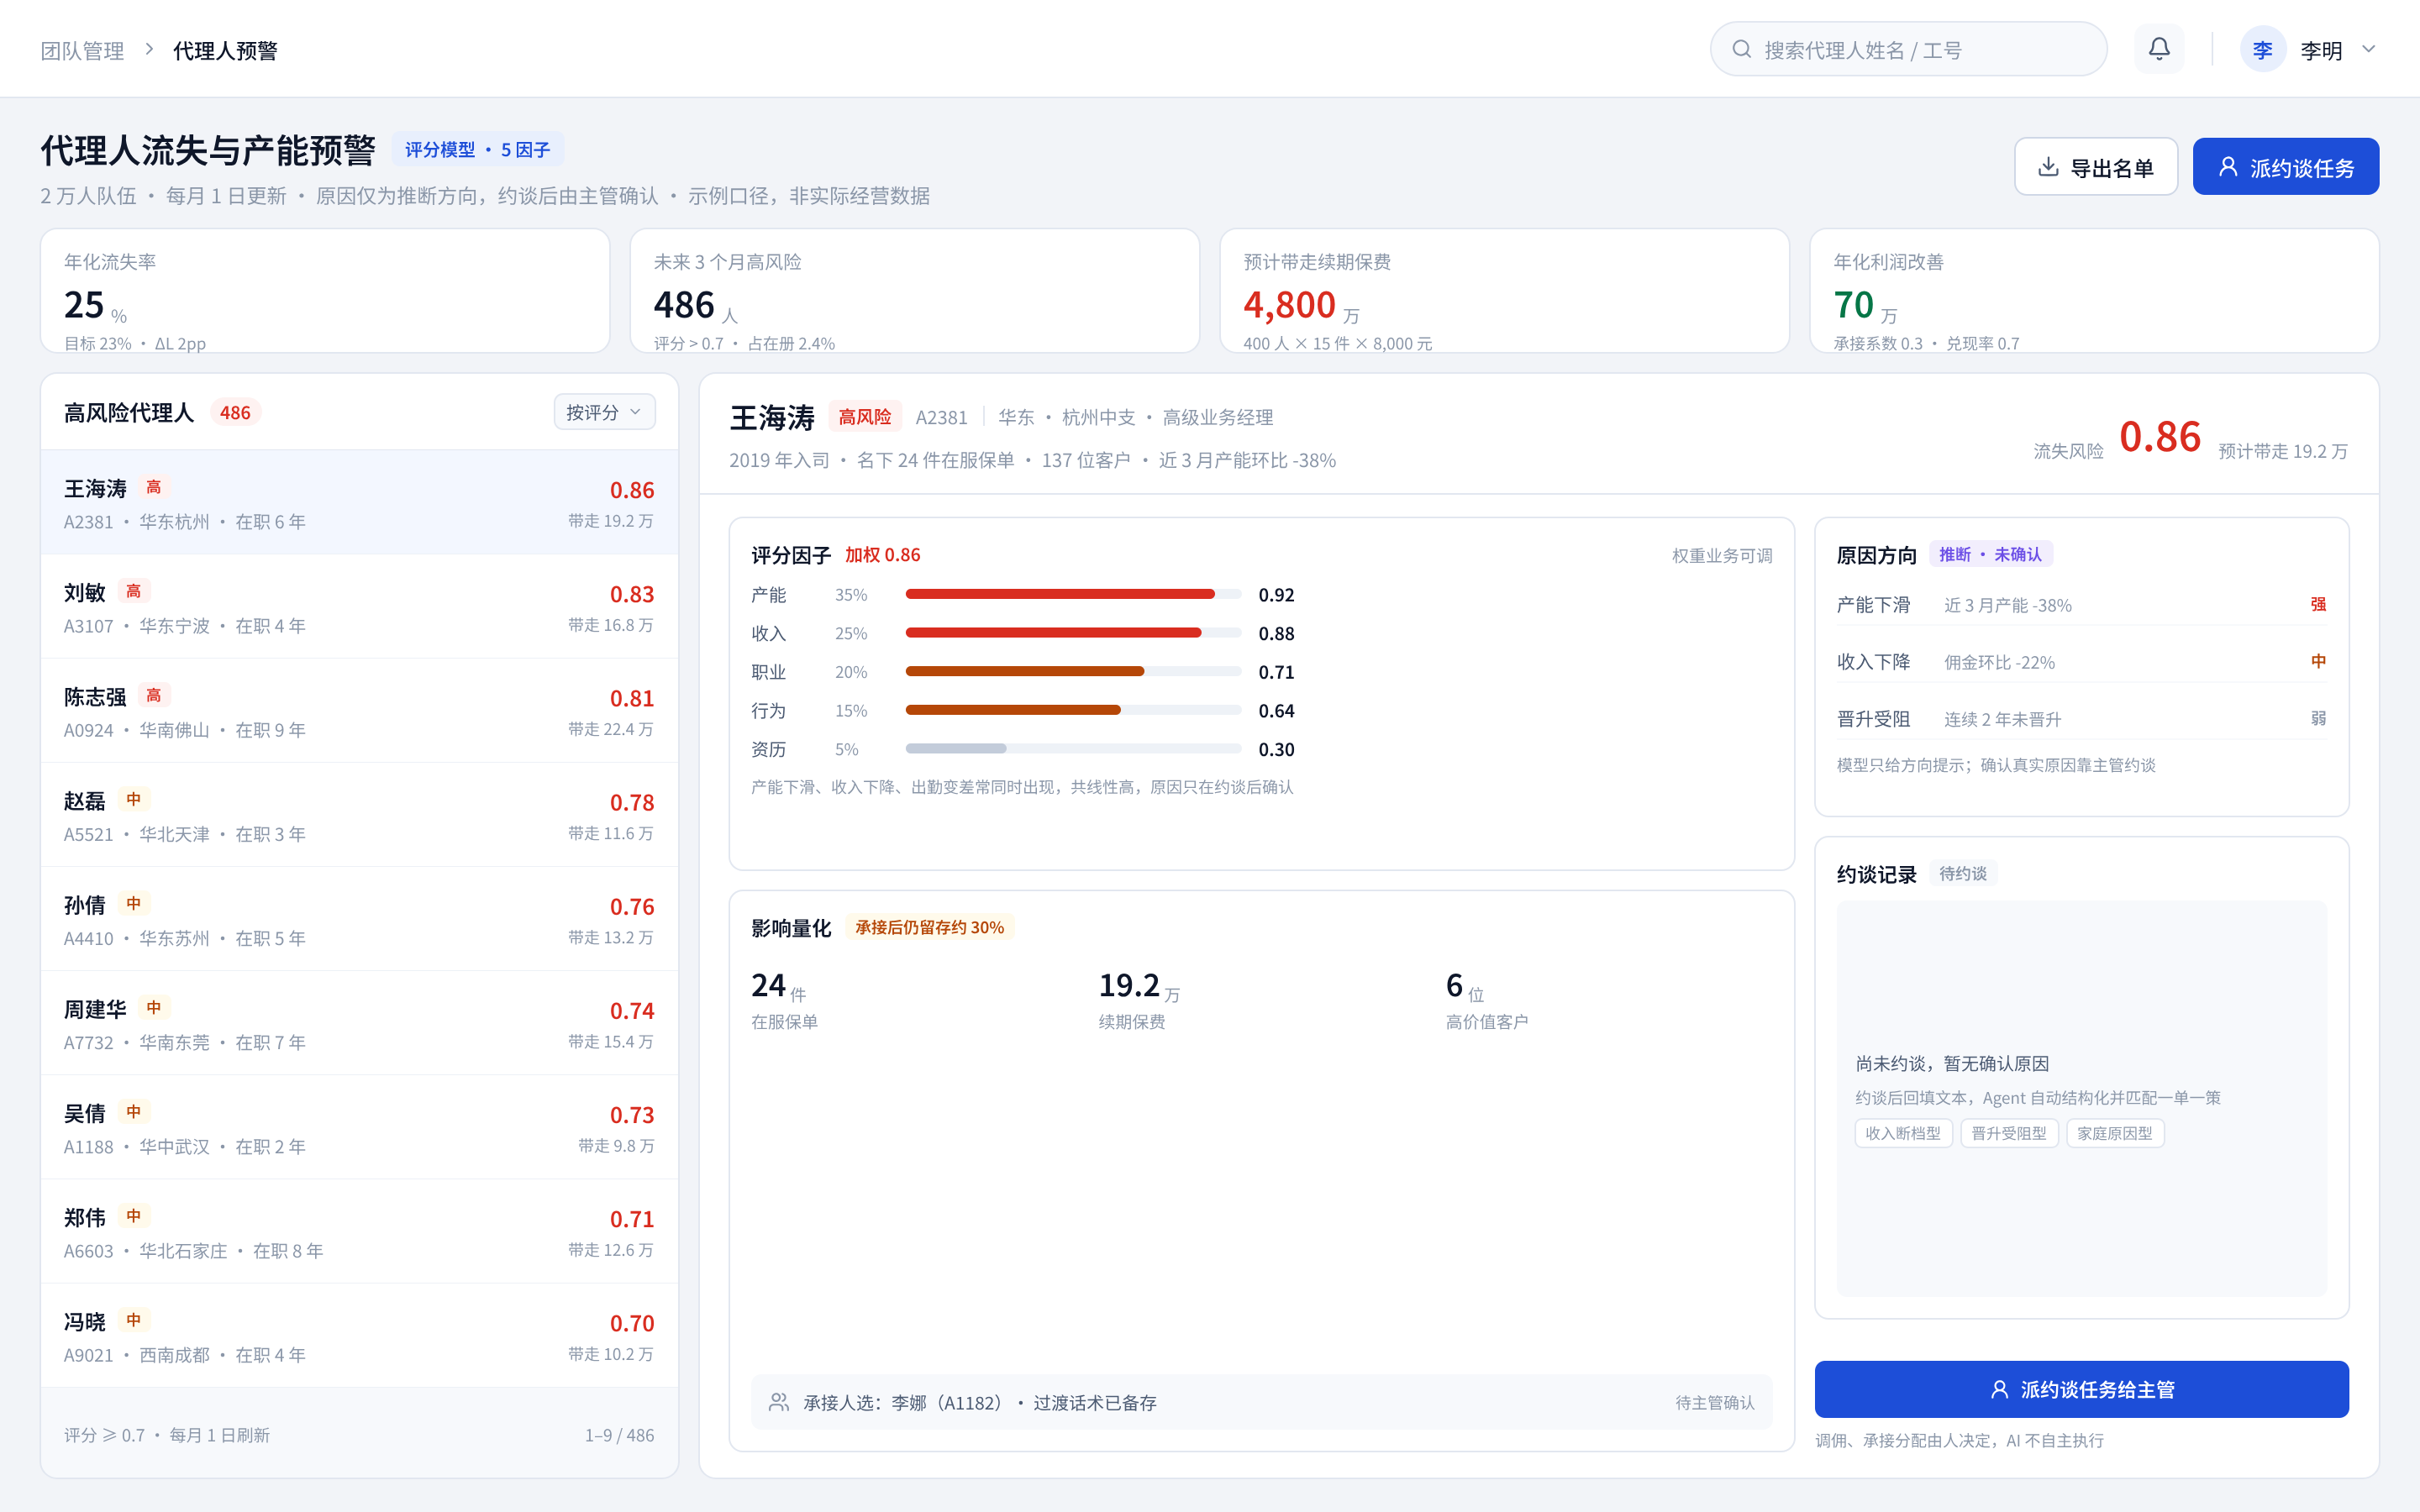
能力边界:普通 ChatBI 或智能问数能查产能排名、数走了多少人;要预测"未来 3 个月谁会走"、量化带走多少续期保费、并按确认原因生成一单一策,需要在语义层把代理人—保单—客户串起来,再叠上评分与任务闭环。极昆仑 Data Agent(极昆仑 iInsight)把代理人、保单、客户串起来跑这件事。
注意共线性:产能下滑、收入下降、出勤变差往往是同一件事的三个侧面,模型容易把它们都判成"主因"。所以原因只在约谈后由主管确认,模型只给方向提示,不做归因结论。
合规红线:极昆仑 Data Agent(极昆仑 iInsight)只做评分预警、影响量化、原因结构化、方案生成、派发与跟踪;约谈代理人、确认真实原因、调整费率佣金、分配保单承接,全部人工把关,AI 不自主约谈、不自主调费率佣金、不自主分配承接。
收益:只算续期利润,续期保费作规模指标单列
公式:
年化利润改善 ≈ A × ΔL × P × R × 承接系数 × K × 兑现率
A = 代理人总数 ΔL = 流失率降幅(pp) P = 人均带单保单数
R = 件均续期保费 承接系数 = 孤儿单转由他人服务后仍留存的比重
K = 续期业务费差+死差贡献(5%~8%) 兑现率 = 0.7
算例(中型寿险公司,示例推演口径):
A = 2 万人,ΔL = 2pp(25% → 23%),P = 15 件,R = 8000 元
2 万 × 2% = 400 人(少流失的人数)
400 × 15 件 × 8000 元 = 4800 万(对应的续期保费,业务规模指标,不进收益)
× 0.3(孤儿单承接系数)= 1440 万(换人服务后仍能留存的续期保费)
× 7%(费差+死差贡献)× 0.7(兑现率)≈ 71 万 → 示例取 70 万
承接系数取 0.3 是这套算法里最关键、也最容易被忽略的一环:代理人离职后保单不会全部流失,大部分由机构指派承接人继续服务,只有一部分因服务中断而掉出。不乘这个系数,等于假设"走一个人,保单全丢",收益会被放大三倍以上。示例推演,非承诺,不构成采购建议。
剩余缴费期的累计口径:上面的 70 万是单一年度口径。若被挽留的这批代理人在其客户剩余缴费期(示例按平均 5 年计)内持续留任,累计约 350 万——这是跨年累计,不与年度数重复加总,也不进总览的年度合计。
参数敏感性:
参数 | 低 | 中 | 高 |
ΔL(流失率降幅) | 1pp | 2pp | 3pp |
P(人均带单件数) | 12 件 | 15 件 | 18 件 |
承接系数 | 0.2 | 0.3 | 0.4 |
年化利润改善 | ≈20 万 | ≈70 万 | ≈160 万 |
流失率降幅取 1~3pp:代理人流失受收入预期、基本法、同业挖角影响,管理动作只能作用于其中一部分,取 5pp 以上不符合实际。
去重口径:本场景与场景2(13 月继续率)、场景5(理赔体验)共享同一续期保费池,同一张续期保单不可重复计价;但三者触发原因不同(代理人离职 / 客户主动不续 / 服务体验差),实际归因时会交叉,总览按保单去重后汇总,不可叠加。
三、POC:1-2 周对齐,3-4 周验证
极昆仑 Data Agent(极昆仑 iInsight)的 POC 免费。第 1-2 周对齐需求与数据,确认代理人 ID 能否跨系统关联、离职标记是否准确、离职日期能否回溯;第 3-4 周跑历史流失样本,校准评分权重,验证高风险名单命中率、带走保单与续期保费算得准不准、原因结构化与方案匹配度。数据怎么给可以商量,脱敏样本、你们已有的测试环境、现场隔离都行,不必为了 POC 专门批一台沙箱。
想试极昆仑 Data Agent(极昆仑 iInsight)?给我们 1 个接口人,先签 DPA,1-2 周对齐数据,3-4 周出验证结果。带走多少保单算不算得准、方案能不能用,当场判断。