摘要:本篇是"银行业经营收益引擎"系列第 10 篇,讲信用卡分期精准营销闭环。客户大额消费后 7 天是分期的黄金窗口——现金流压力最大、办理意愿最高,窗口一过,意愿断崖式下降。可现在的现实是:客户经理和电销事后才知道客户刷了大额,等电话打过去窗口已经过了;就算想起来,也是一刀切——所有人都推同一句"您要不要分期",高意向的没重点推、低意向的被骚扰。极昆仑iInsight 做四件事:①巡检出窗口期客户——大额消费后 7 天自动进营销清单,不等事后发现;②按响应预测分三层——高意向重点推、中意向推方案、低意向不骚扰;③一客一策话术和产品方案(期数、费率匹配客户情况);④派客户经理企微和电销任务,触达结果回填。收益按"一年触达 30 万人次、转化率 8%→11%、户均分期 1.2 万、手续费率 7%"算,一年增量手续费约 750 万(只是举例不是承诺)。兑现确定性标"低"——因为转化率提升要靠 A/B 对照组才能证明,银行得愿意配合跑对照(营销场景可以做对照组,这是它的优势也是它的门槛)。
先破一个误区:很多人觉得分期营销是"推销",客户愿意办自然就办了,不愿意办推也没用。真相是,分期有黄金窗口——客户大额消费后 7 天内,是办理意愿最高的时点(刚花了大钱,现金流有压力,分期能缓解);窗口一过,意愿断崖式下降。这个窗口转瞬即逝,而现在客户经理和电销基本是"事后才知道"。
还原一次分期营销的真实过程:
客户 3 月 10 号刷了 5 万买家电——这一天起,7 天内是分期黄金窗口,客户心里正想着"这 5 万能不能分期还";
电销团队 3 月 25 号才拿到"大额消费客户"名单,电话打过去:"先生,您最近有大额消费,要不要办分期?"——客户早把这事儿忘了,窗口过了半个月,一句"不用了"挂断;
另一边,一个高意向客户(刷了 8 万、过去 3 个月分过 2 次期)被漏掉了,因为他不在电销名单的前 100 个里,等轮到他,窗口早没了;
还有个客户被"一刀切"话术烦到——他上月刚还清分期,这个月又被推"要不要分期",直接投诉。
这不是个例,是分期营销的日常。三个问题:
1. 窗口错过。 黄金窗口 7 天,客户经理和电销事后才知道客户刷了大额——名单滞后、触达滞后,等电话打过去,客户意愿已经凉了。分期的胜负手是"抢窗口",不是"话术好"。
2. 营销一刀切。 所有人推同一句话,高意向的没重点推、低意向的被骚扰。高意向客户(大额、频繁消费、有分期历史)和低意向客户(刚还清、额度敏感、从不分期)得到的营销一模一样——转化率自然上不去。
3. 没有一客一策。 就算触达对了人,也没有匹配的期数和费率方案——"说哪句话、推什么方案"靠客户经理临场发挥,推不中客户的需求点。
一个常被忽略的真相:分期的转化率,窗口期 + 分层 + 话术,三个都占了才上得去。 抢在 7 天窗口内触达(时机对)、按响应预测分层(人对)、配一客一策话术和产品方案(话对)——三件事都做对,转化率才能从 8% 往上走。缺任何一个,还是靠运气。
环节 | 传统方式 | 极昆仑iInsight | 差异 |
窗口捕捉 | 事后才知道客户大额消费,名单滞后 | 大额消费后 7 天自动巡检,窗口期客户自动进营销清单 | 从"事后知道"到"窗口期抢" |
客户分层 | 一刀切,所有人推同一句话 | 按响应预测分三层:高意向重点推、中意向推方案、低意向不骚扰 | 从"一刀切"到"分层推" |
话术方案 | 无,靠客户经理临场发挥 | 一客一策话术 + 产品方案(期数、费率匹配客户) | 从"临场发挥"到"照单办事" |
触达渠道 | 电销凭名单挨个打 | 客户经理企微 + 电销任务派单,触达结果回填 | 从"挨个打"到"派单 + 回填" |
效果 | 转化率 8% | 转化率 11%(推演值,需 A/B 验证) | 从"8%"到"11%" |
关键差异:传统方式是"事后知道 + 一刀切 + 没话术";极昆仑iInsight 是"窗口期自动巡检 + 按响应分三层 + 一客一策话术方案 + 企微电销派单"。
时机(窗口内)、对象(分层)、内容(话术方案)三件事同时做对,转化率才上得去。
自家试算:你拿自家信用卡数据就能算
以下所有数字为示例口径,只是举例不是承诺。请用自家数据套公式自算。
① 基础参数(4 个数)
参数 | 含义 | 示例取值 | 数据来源 |
N | 年触达人次(大额消费客户) | 30 万人次 | 信用卡系统统计(年大额消费客户数) |
ΔP | 转化率提升幅度 | 3pp(8%→11%) | 基线 8% 取行业常识水平;11% 是全量平均推演值,需 A/B 验证 |
A | 户均分期金额 | 1.2 万 | 行内分期业务统计 |
r | 分期手续费率(名义口径) | 7% | 行内分期定价(名义费率;对应 IRR 年化约 12%-13%,话术示例里的 12.5% 即此口径) |
② 极昆仑iInsight 带来的动作变化
窗口期自动巡检:客户大额消费后 7 天自动进营销清单,不等事后发现——黄金窗口内触达;
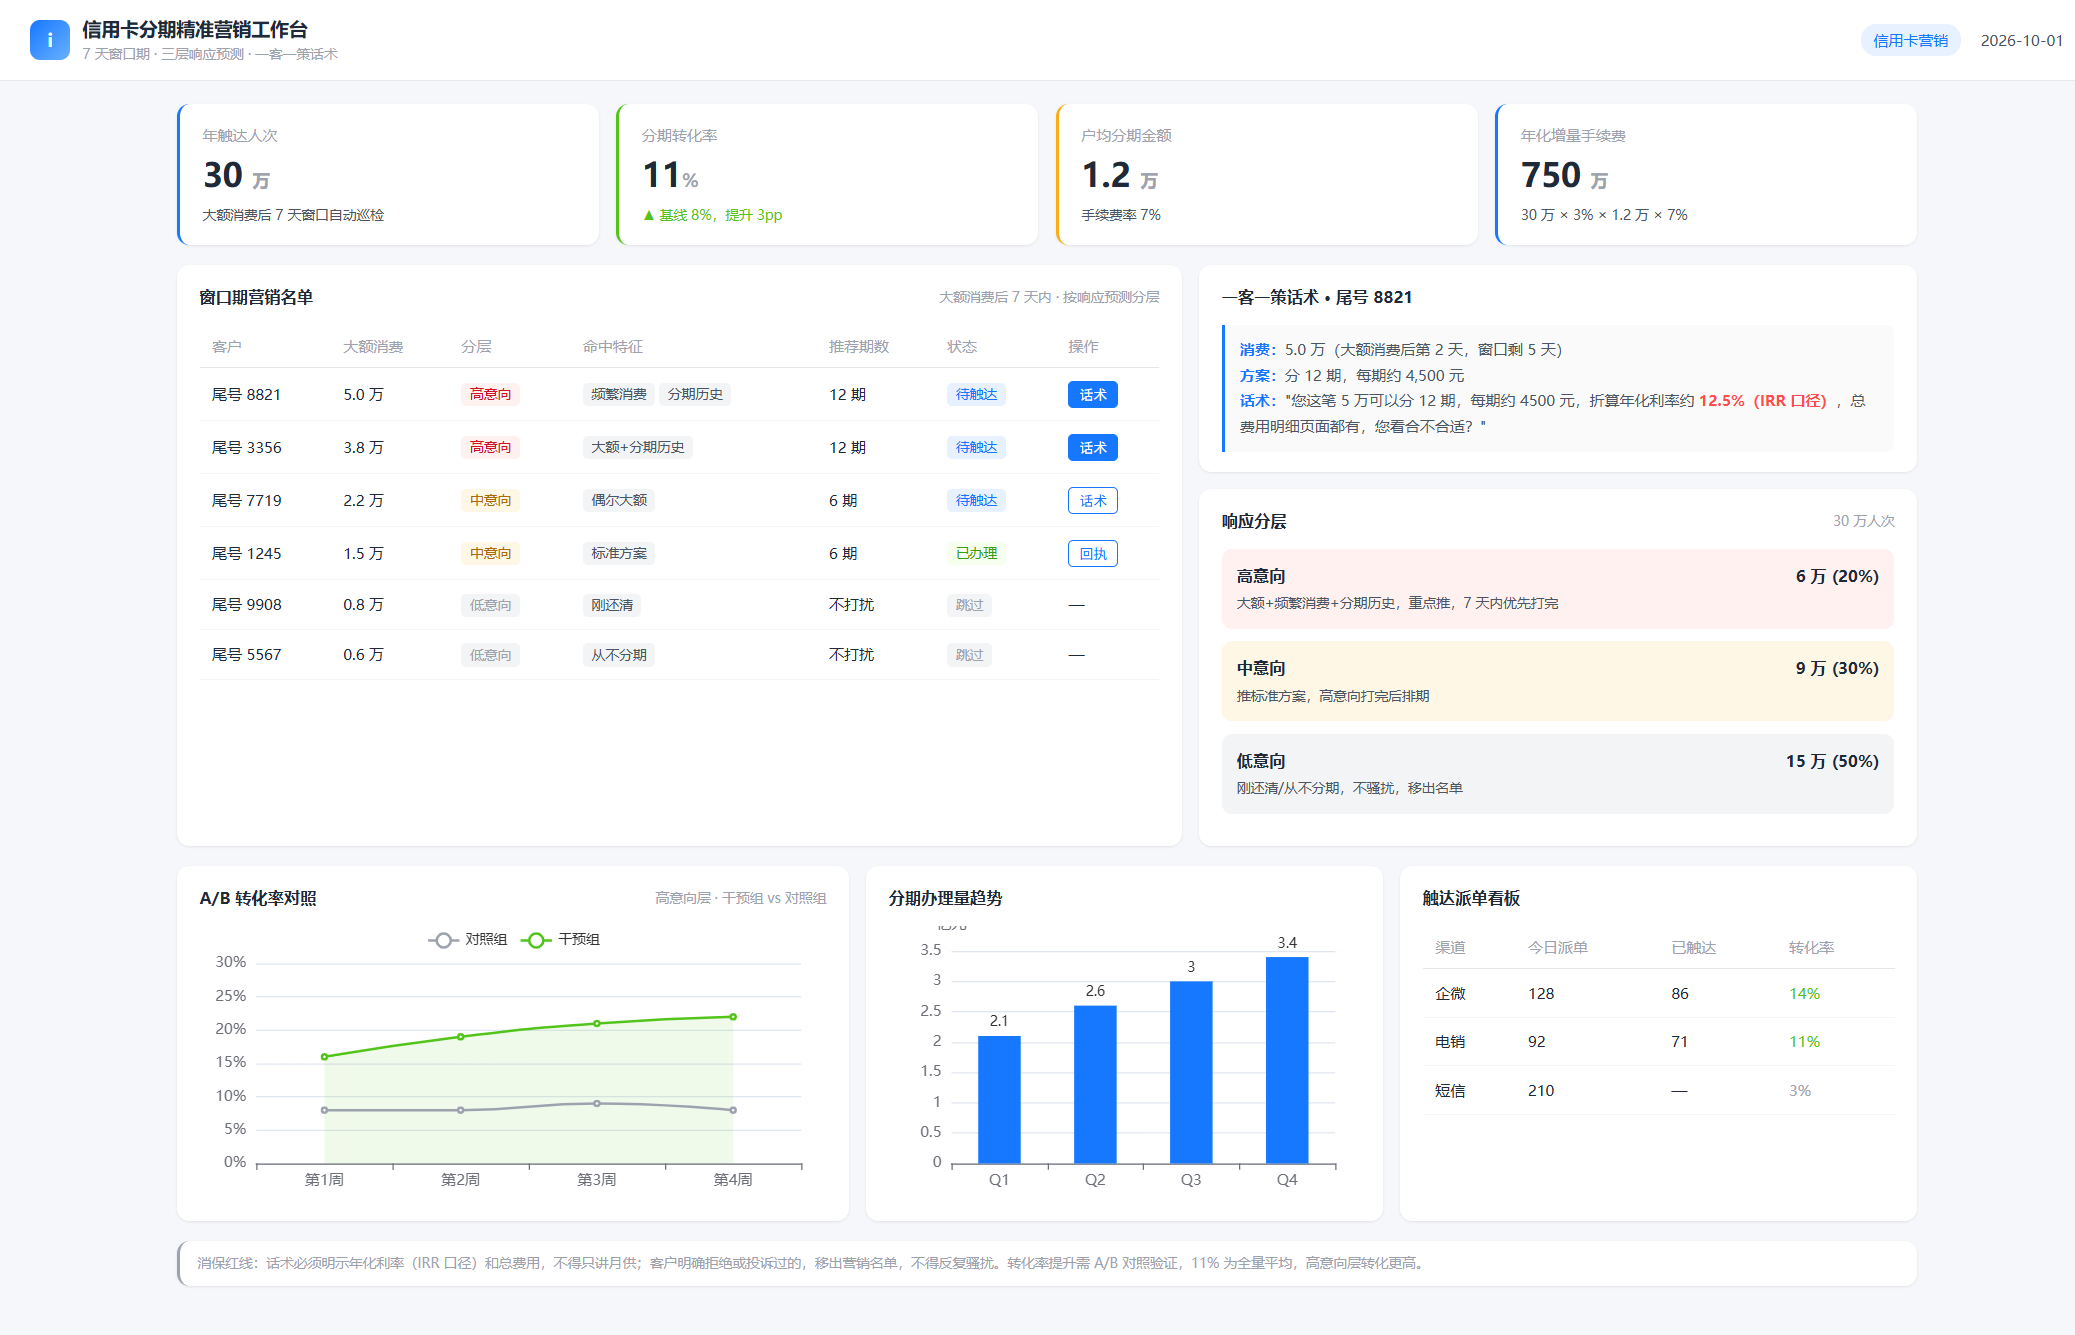
按响应预测分三层:高意向(大额 + 频繁消费 + 有分期历史)重点推,中意向推标准方案,低意向(刚还清、从不分期)不骚扰;
一客一策话术 + 产品方案:按客户情况配期数和费率——"您这笔 5 万可以分 12 期,每期约 4500 元,折算年化利率约 12.5%(IRR 口径),总费用明细页面都有,您看合不合适",照着说(年化利率必须说清,不能只讲月供);
企微 + 电销派单:窗口期名单派客户经理企微和电销任务,触达结果(接没接、办没办)回填,A/B 对照分组标记。
动作变化量化:触达时点从"事后(窗口已过)"提前到"大额消费后 7 天内";营销对象从"一刀切所有人"到"按响应分三层";转化率从 8% 提到 11%(推演值)。
先想清楚产能:30 万人次、7 天窗口,一支电销团队一天最多打几百通,根本打不完 30 万。分层不只是为了转化率,更是在解决产能——把有限人力压在高意向层。示例:30 万里高意向约 20%(6 万)、中意向约 30%(9 万)、低意向 50% 不打扰;7 天内优先打完高意向,再排中意向,打不完的中意向顺延到下一窗口。没有分层,30 万客户要么打不完、要么一刀切打到投诉。
③ 经营结果(公式 + 举个例 + 因果链)
公式:
年化增量手续费 ≈ N × ΔP × A × r
其中:
N = 年触达人次
ΔP = 转化率提升幅度
A = 户均分期金额
r = 分期手续费率
举个例(5000 亿资产城商行、150 万张信用卡口径):
N = 30 万,ΔP = 3pp(8%→11%),A = 1.2 万,r = 7%
30 万 × 3% × 1.2 万 × 7% ≈ 756 万 ≈ 750 万
这个 750 万是增量收入口径(示例口径):转化率提升 3 个百分点,多出 9000 人(30 万 × 3%)办了分期,户均 1.2 万、手续费率 7%,一年多收约 750 万手续费。它是"多办的分期"带来的增量手续费。
你家用自家数代:N 是 10 万还是 80 万,ΔP 是 1pp 还是 5pp,A 是 0.8 万还是 2 万,r 是 5% 还是 9%,自己算。N=10 万、ΔP=1pp、A=0.8 万、r=5% 算出来约 40 万;N=80 万、ΔP=5pp、A=2 万、r=9% 算出来约 7200 万——值不值立项,你比我清楚。
诚实边界(务必看):①转化率 8%→11% 是推演值,11% 是全量平均——demo 演示里"干预组 22%、对照组 8%"说的是高意向层的转化率(高意向客户响应预测准、转化高,把全量平均拉到 11%),不是全量承诺,实际要看客户结构;②兑现确定性标"低",是因为转化率提升要靠 A/B 对照组才能证明(一批客户用新打法、一批照旧,对比转化率),银行得愿意配合跑对照——这是营销场景的优势(可以跑对照)也是门槛(要配合);③这是增量收入口径,兑现高低取决于 A/B 结果,不是 AI 单方面能保证的;④消保红线:话术必须明示年化利率(IRR 口径)和总费用,不得说"比一次性压力小""免息"这类话;客户明确拒绝或投诉过的,移出营销名单,不得反复骚扰。
因果链(为什么这个数能成立):
经营场景:信用卡分期精准营销闭环
↓ 第一层(技术能力)
· 智能问数 + 确定性编译(窗口捕捉、分层计算 100% 正确可追溯)
· 窗口期识别(大额消费后 7 天自动巡检)
· 响应预测(按消费行为 + 分期历史分三层)
· 一客一策生成(话术 + 期数/费率产品方案)
· 工作流对接(企微 + 电销派单 + 触达回填 + A/B 分组)
↓ 第二层(经营动作变化)
① 窗口捕捉从"事后知道,名单滞后"→"大额消费后 7 天自动进清单"
② 客户分层从"一刀切所有人推同一句"→"按响应预测分三层,高意向重点推"
③ 话术方案从"临场发挥"→"一客一策话术 + 期数/费率匹配"
④ 触达渠道从"电销挨个打"→"企微 + 电销派单,结果回填"
⑤ 效果从"转化率 8%"→"11%(需 A/B 验证)"
↓ 第三层(经营结果,自家数据自算)
年化增量手续费 ≈ N × ΔP × A × r
效果参考口径(示例值,非客户实际回款):
年触达大额消费客户 30 万人次;
窗口期触达 + 三层分层 + 一客一策,转化率 8%→11%(推演值);
多出 9000 人分期,户均 1.2 万、手续费率 7%,一年增量手续费约 750 万(示例口径)。
以上 30 万、8%、11%、750 万均为示例值,不是承诺。你家的实际数取决于信用卡规模、大额消费客户数、A/B 对照结果。这个场景兑现确定性"低",因为转化率提升要 A/B 验证,但窗口捕捉和分层当天可验。
这是本场景最关键的差异化。通用 ChatBI 和智能问数产品在分期营销场景里能做的,和 极昆仑iInsight 做的,差"窗口捕捉 + 分层 + 话术 + 派单"四层。
能力维度 | 通用 ChatBI / 智能问数 | 极昆仑iInsight |
查大额消费客户 | ✅ 能做(手动查) | ✅ 能做(自动巡检) |
拉消费排名 | ✅ 能做 | ✅ 能做 |
出消费统计表 | ✅ 能做 | ✅ 能做 |
窗口期自动捕捉(大额消费后 7 天自动进清单) | ❌ 只能"查一下",不会自动盯窗口 | ✅ 窗口期客户自动巡检进清单 |
响应预测分层(高/中/低意向) | ❌ 只给名单,不分层 | ✅ 按消费行为 + 分期历史分三层 |
一客一策话术 + 产品方案(期数、费率匹配) | ❌ 给不出话术和方案 | ✅ 按客户情况配期数费率 |
企微 + 电销派单 + 回填 | ❌ 没有工作流 | ✅ 派单 + 触达回填 + A/B 分组 |
壁垒拆解:
壁垒 1:窗口捕捉,ChatBI 是"想查才查" 分期营销的核心是抢窗口——大额消费后 7 天内触达。通用 ChatBI 只能"你问它才查",客户经理得先想起来"该查大额消费了";可问题恰恰是客户经理不知道客户刷了大额。一个"被动查"的工具,抓不住转瞬即逝的窗口。极昆仑iInsight 是自动巡检——大额消费后 7 天自动进清单,不等事后发现。
壁垒 2:要的是"分层",不是"全部名单" 30 万大额消费客户,ChatBI 能全部拉给你,然后呢?还是得挨个打。极昆仑iInsight 按响应预测分三层——高意向重点推、中意向推方案、低意向不骚扰,把营销资源集中在会转化的那批人身上。"拉名单"和"分层后重点推"是两件事,后者才是转化率上得去的原因。
壁垒 3:话术和产品方案,ChatBI 给不了 清单给了名单,还得给"说什么、推什么方案"——一客一策话术("这笔 5 万分 12 期,每期约 4500 元,年化利率约 12.5%",年化必须说清)和产品方案(期数、费率匹配)。ChatBI 只出数据,出不了话术和方案。没有话术方案的清单,客户经理还是临场发挥,转化率还是上不去。
一句话:通用 ChatBI 解决"查得到大额消费、拉得出名单",极昆仑iInsight 解决"窗口期自动捕捉、按响应分层、一客一策话术方案、企微电销派单闭环"——而分期营销要的是窗口内触达 + 分层推 + 有话术,不是一张消费名单。
这个场景的窗口捕捉和分层当天就能验——但转化率提升需要 A/B 对照期验证(兑现确定性"低"的原因),而且营销场景可以做对照组(跟风控场景不能做对照正好相反,这是它的优势)。
如果你家的分期营销也陷在"大额消费客户事后才知道、营销一刀切、转化率上不去"里,可预约一次 30 分钟需求对齐(不带销售,只看场景适配度——你家分期业务量级、营销渠道(企微/电销)情况、愿不愿意配合跑 A/B 对照)。
需要的话可以进一步做 概念验证:拿你家历史大额消费客户 + 已营销记录,跑一遍"窗口捕捉 + 分层 + 话术方案生成",对比三件事:①窗口捕捉——历史客户里,大额消费后 7 天内的能不能被识别出来;②分层准不准——高意向客户(有分期历史、大额频繁消费)识别出来没有;③话术方案可用性——生成的话术和期数费率,营销团队认不认。
验证什么、不验证什么,先说清楚:
概念验证验证的是窗口捕捉、分层准确性、话术方案可用性——这些用历史数据当天能核;
概念验证不承诺"转化率 8%→11%"——转化率提升要靠 A/B 对照(一批客户用新打法、一批照旧)验证,还要银行配合跑对照期,这是立项后的事,不是 POC 能证的;demo 里的"干预组 22%、对照组 8%"是演示口径(22% 指高意向层,不是全量承诺),别当承诺;
涉及客户消费数据的 POC 走数据安全路径,POC 阶段可先用脱敏/样例数据演示全流程。
想试?拿你家一批历史大额消费客户,我们跑"窗口捕捉 + 分层 + 话术方案"给你看:7 天窗口能不能抢到、高意向的分出来没有、话术营销团队认不认。窗口捕捉准不准、分层对不对,当场判断——转化率提升,留着跑 A/B 验证。