摘要:本篇是"银行业经营收益引擎"系列第 8 篇,讲信用卡反欺诈与套现识别。欺诈和套现现在主要靠规则引擎识别——但规则是"已发生的欺诈模式"总结的,新型团伙套现(A→B→C→A 资金回流)规则里根本没有,拦不住;而老规则的误报率又高达 90% 以上,风控人力全耗在核实误报上。极昆仑iInsight 做四件事:①资金回流图谱——把 A→B→C→A 这类跨账户资金回流连出来,识别团伙套现,不是单笔单卡看;②异常检测——跑非规则的模式识别,新型套现也能抓,不依赖规则更新;③输出可追溯证据链,满足反欺诈取证要求(要能报案、能举证);④反向生成新规则推给反欺诈引擎,把识别能力沉淀进现有系统。收益按"一年识别可疑账户 1800 户、确认率 80%、户均损失 8000 元"算,一年止损约 1100 万(只是举例不是承诺)。**红线:AI 不自主冻结账户、不上黑名单、不报案,全部人工复核后执行。**兑现确定性标"高"——识别和证据链当天可验。
先破一个误区:很多人以为反欺诈靠规则引擎就够了——设好金额阈值、频次规则,超了就拦截。真相是,规则引擎是"事后诸葛亮":规则都是"已经发生过的欺诈模式"总结的,欺诈模式一变,规则就失效。新型团伙套现(A 刷一笔给 B、B 转给 C、C 再回流到 A,绕一圈把钱套出来)——规则里根本没有这个模式,识别不了。
还原一次信用卡套现识别的真实过程:
一笔 3 万的大额消费触发欺诈规则,风控专员去核实——查消费场景、查商户、查持卡人,核实完是正常消费,误报,一上午核实了 8 条,7 条是误报;
另一边,一个套现团伙正在交易:A 卡刷 POS、资金到 B 账户、B 转 C、C 又转回 A,一个月循环几百万——规则引擎完全没有触发,因为单笔交易金额、频次都在正常范围内;
等银行发现时,套现金额已经几百万,取证也来不及了。
这不是段子,是信用卡风控的日常。三个问题:
1. 误报率 90% 以上,人力耗在核实误报。 规则粗放,正常消费、网购退货、家庭大额支出都触发规则。风控专员一天大部分时间在核实"这笔是不是真的有问题"——9 成时间是白费。
2. 新型团伙套现,规则覆盖不到。 套现模式一变(从单卡大额到团伙资金回流),规则就失效。规则永远追着欺诈跑,新型的拦不住。
3. 取证难。 就算识别出可疑,证据链不够,报不了案。反欺诈要能举证(资金链路、时间线、涉及账户),人工凑不齐,可疑账户处理不了,钱继续被套。
一个常被忽略的真相:反欺诈要的是"抓住新的 + 不冤枉旧的"。抓住新型团伙套现(资金回流、异常模式),同时别让误报消耗人力——这两个需求,规则引擎都满足不了:规则抓不住新的(没这个模式),又冤枉旧的(误报 90%)。
环节 | 传统方式 | 极昆仑iInsight | 差异 |
识别方式 | 规则引擎:金额阈值、频次规则 | 资金回流图谱(A→B→C→A)+ 异常检测,识别团伙套现 | 从"规则"到"图谱 + 模式" |
新型套现 | 规则覆盖不到,模式一变就失效 | 异常检测跑非规则模式,新型套现也能抓 | 从"追着跑"到"主动抓" |
误报率 | 90% 以上,人力耗在核实 | 识别 + 证据链前置,误报下降 | 从"人海核实"到"精准识别" |
取证 | 证据链凑不齐,报不了案 | 输出可追溯证据链(资金链路、时间线、涉及账户) | 从"报不了案"到"可举证" |
规则沉淀 | 识别结果用一次就丢 | 反向生成新规则推给反欺诈引擎 | 从"用一次就丢"到"沉淀进系统" |
合规红线 | —— | AI 不自主冻结账户、不上黑名单、不报案,人工复核后执行 | 从"没有边界"到"红线内运行" |
关键差异:传统方式是"规则引擎追着已发生的模式跑,新型套现拦不住、误报还耗人";极昆仑iInsight 是"资金回流图谱 + 异常检测抓新型团伙套现,输出可溯源证据链能报案,还能把新规则沉淀回反欺诈引擎"。
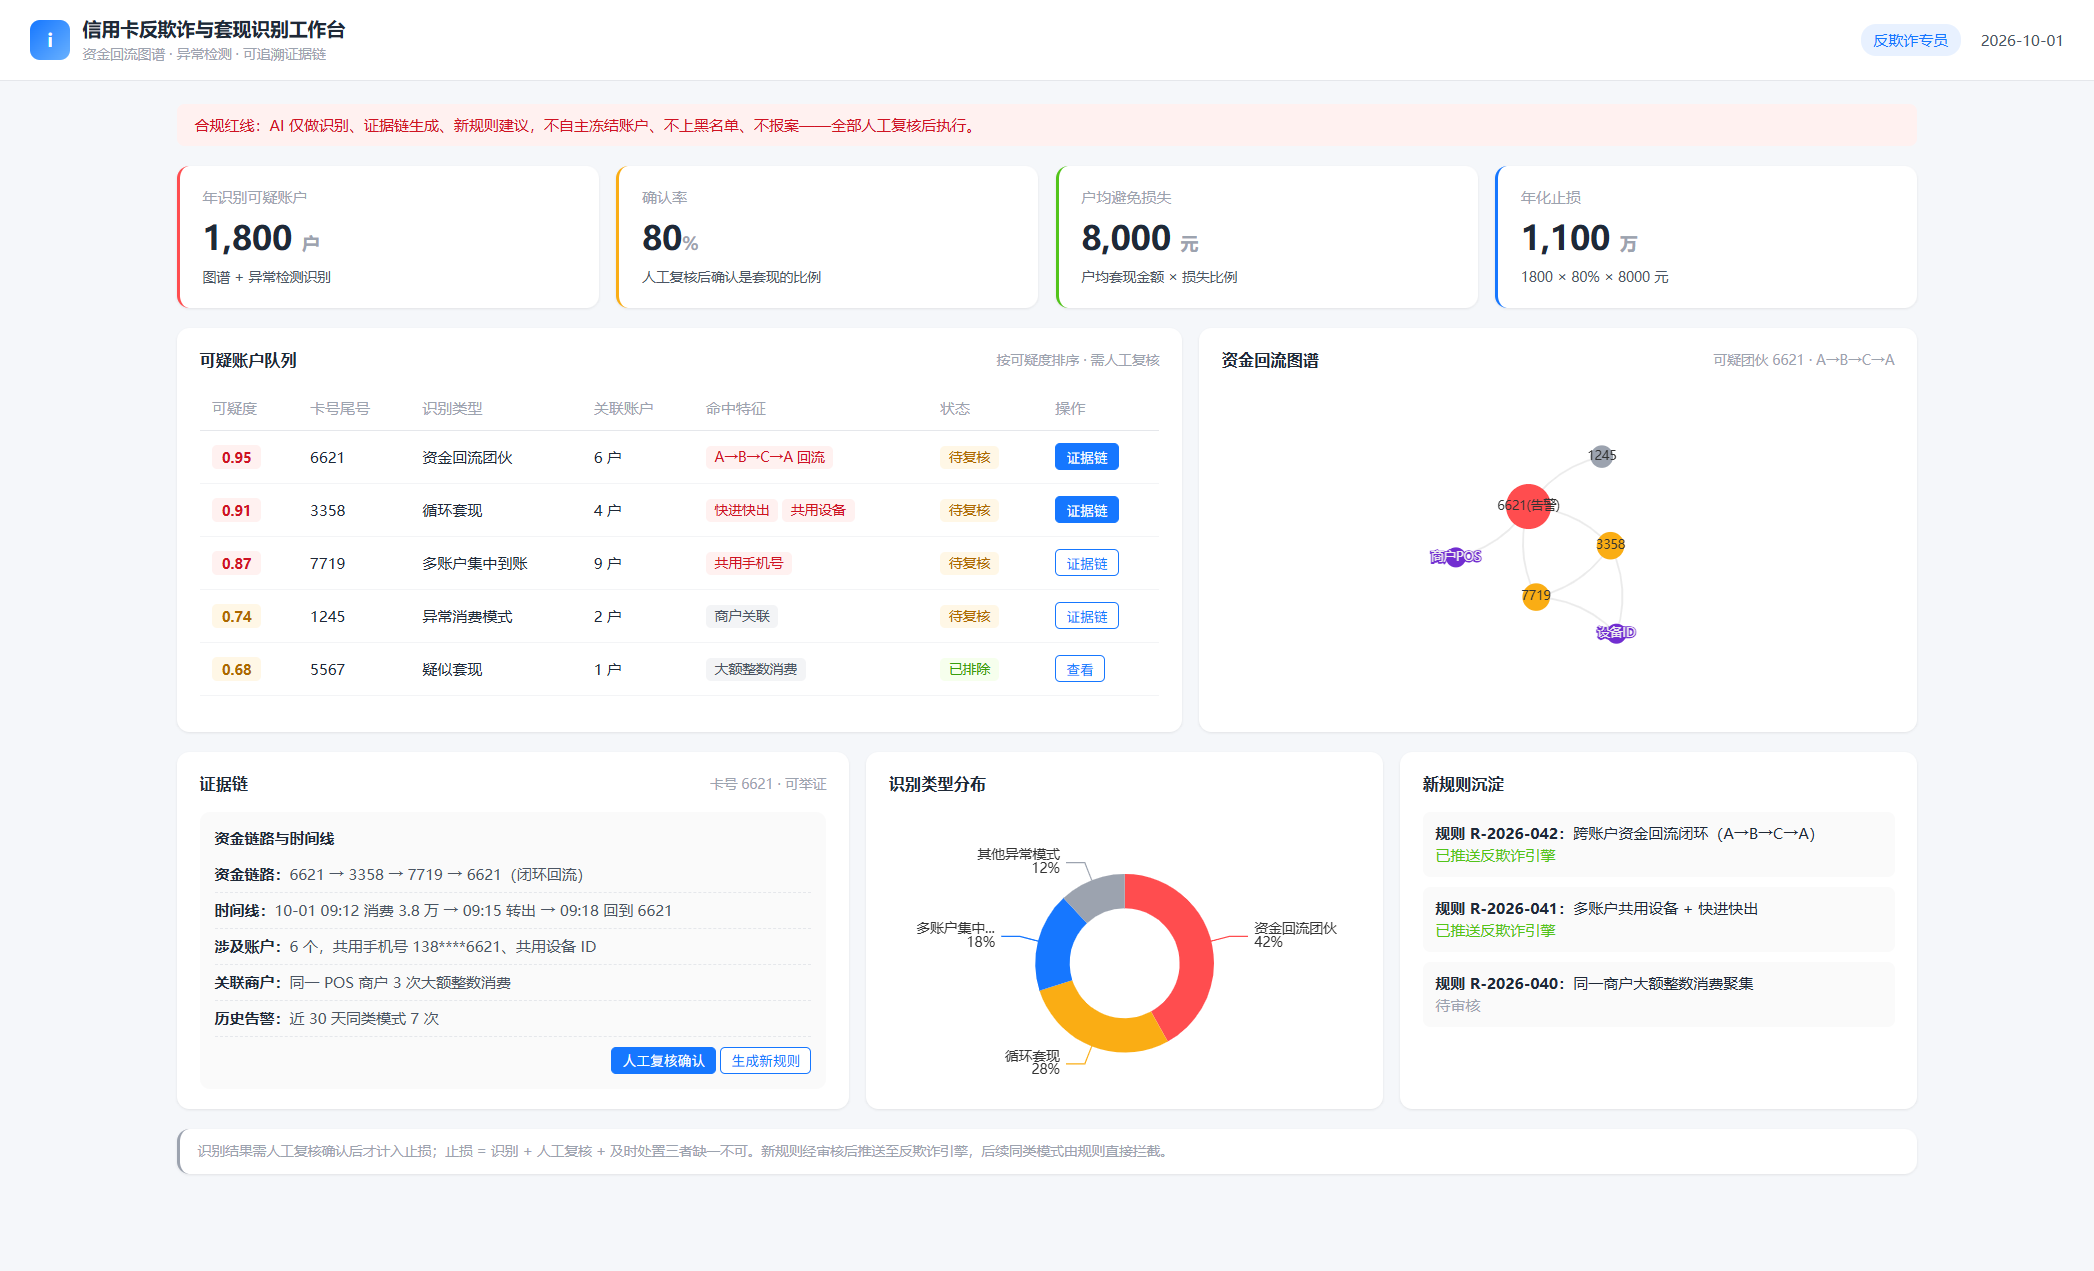
红线不变:AI 只识别、只出证据,冻结、上黑名单、报案全部人工复核后执行。
自家试算:你拿自家信用卡数据就能算
以下所有数字为示例口径,只是举例不是承诺。请用自家数据套公式自算。
① 基础参数(3 个数)
参数 | 含义 | 示例取值 | 数据来源 |
N | 一年识别出的可疑账户数 | 1800 户 | 图谱 + 异常检测识别结果,需人工复核确认 |
C | 确认率(识别出的可疑户里,确认是套现的比例) | 80% | 推演值,按识别精度取值 |
L | 户均避免的损失 | 8000 元 | 户均套现金额 × 损失比例,取行业区间 |
② 极昆仑iInsight 带来的动作变化
资金回流图谱:A→B→C→A 这类跨账户资金回流自动连出来,识别团伙套现,不是单笔单卡看;共用手机号、设备、商户关联一起纳入;
异常检测:跑非规则的模式识别——快进快出、循环回流、多账户集中到账,新型套现不依赖规则更新也能抓;
可追溯证据链:识别出的可疑账户,自动输出证据链——资金链路、时间线、涉及账户、关联关系,满足反欺诈取证要求,能报案、能举证;
反向生成新规则:识别结果自动沉淀,反向生成新规则推给反欺诈引擎,把能力写进现有系统,以后这类模式规则直接拦;
红线内运行:AI 全程只做识别、证据链、新规则建议,不自主冻结账户、不上黑名单、不报案——全部人工复核后执行。
动作变化量化:一年识别可疑账户 1800 户(示例口径),确认率 80%;新型团伙套现从"规则覆盖不到"到"图谱 + 异常检测能抓";证据链从"凑不齐"到"自动生成可举证"。
③ 经营结果(公式 + 举个例 + 因果链)
公式:
年化止损 ≈ N × C × L
其中:
N = 一年识别出的可疑账户数
C = 确认率(确认是套现的比例)
L = 户均避免的损失
举个例(5000 亿资产城商行、150 万张信用卡口径):
N = 1800 户,C = 80%,L = 8000 元
1800 × 80% × 8000 = 1152 万 ≈ 1100 万
这个 1100 万是风险成本规避口径(示例口径):1440 户(1800 × 80%)被确认为套现的可疑账户,及时处置后避免的损失(户均 8000 元)。它是"少损失的钱",不是收入——识别出来了还得人工复核确认、及时处置,损失才真正避免。
你家用自家数代:N 是 500 户还是 5000 户,C 是 60% 还是 90%,L 是 5000 元还是 15000 元,自己算。N=500、C=60%、L=5000 算出来约 150 万;N=5000、C=90%、L=15000 算出来约 6750 万——值不值立项,你比我清楚。
诚实边界(务必看):①确认率 80% 是推演值——图谱识别出的可疑户,人工复核后不一定都确认,取决于识别精度;②止损口径,识别 + 人工复核 + 及时处置三者缺一不可,识别出来不处置,损失避免不了;③红线必须说清楚:AI 不自主冻结账户、不上黑名单、不报案,全部人工复核后执行——这是反欺诈场景敢用 AI 的前提。
因果链(为什么这个数能成立):
经营场景:信用卡反欺诈与套现识别
↓ 第一层(技术能力)
· 智能问数 + 确定性编译(图谱计算、异常检测 100% 正确可追溯)
· 资金回流图谱(A→B→C→A 跨账户资金追踪、共用手机号/设备关联)
· 异常检测(非规则的模式识别,新型套现不依赖规则更新)
· 证据链生成(资金链路、时间线、涉及账户,可举证)
· 合规红线(AI 不自主冻结、不上黑名单、不报案)
↓ 第二层(经营动作变化)
① 识别方式从"规则引擎(已发生模式的总结)"→"资金回流图谱 + 异常检测(抓新型)"
② 新型套现从"规则覆盖不到"→"非规则模式识别,主动抓"
③ 误报率从"90% 以上,人力耗在核实"→"识别 + 证据链前置,误报下降"
④ 取证从"证据链凑不齐报不了案"→"自动生成可追溯证据链,可举证"
⑤ 规则沉淀从"识别结果用一次就丢"→"反向生成新规则推给反欺诈引擎"
↓ 第三层(经营结果,自家数据自算)
年化止损 ≈ N × C × L
效果参考口径(示例值,非客户实际数据):
150 万张信用卡,一年识别可疑账户 1800 户(示例口径);
确认率 80%,确认套现 1440 户;户均避免损失 8000 元;
一年止损约 1100 万(示例口径)。
以上 1800 户、80%、8000 元、1100 万均为示例值,不是承诺。你家的实际数取决于信用卡规模、套现团伙活跃度、人工复核力度。识别和证据链当天可验,止损要识别 + 复核 + 处置闭环。
这是本场景最关键的差异化。通用 ChatBI 和智能问数产品在反欺诈场景里能做的,和 极昆仑iInsight 做的,差"图谱 + 异常检测 + 证据链 + 规则沉淀"四层。
能力维度 | 通用 ChatBI / 智能问数 | 极昆仑iInsight |
查单卡交易流水 | ✅ 能做 | ✅ 能做 |
按卡号拉历史交易 | ✅ 能做 | ✅ 能做 |
出交易统计表 | ✅ 能做 | ✅ 能做 |
资金回流图谱(A→B→C→A 跨账户追踪) | ❌ 只会查单卡单账户 | ✅ 跨账户资金回流自动连出,识别团伙 |
异常检测(非规则模式识别,抓新型) | ❌ 只能跑固定规则 | ✅ 快进快出、循环回流等模式识别 |
可追溯证据链(能报案、能举证) | ❌ 给不出 | ✅ 资金链路 + 时间线 + 涉及账户,可举证 |
反向生成新规则(沉淀进反欺诈引擎) | ❌ 没有 | ✅ 识别结果自动生成新规则回灌引擎 |
合规红线(不自主冻结/上黑名单/报案) | ❌ 没有这层设计 | ✅ 红线内置,处置动作必须人工 |
壁垒拆解:
壁垒 1:资金回流图谱,ChatBI 只会查单卡 套现的核心是"跨账户的资金回流"(A→B→C→A),单看 A 卡的交易全是正常消费。ChatBI 只能按单卡、单账户查流水,做不了跨账户的资金网络追踪——识别不了"这笔消费后面有一个绕一圈的资金回路"。有没有图谱能力,是反欺诈和"查数据"的分水岭。
壁垒 2:异常检测,ChatBI 只能跑固定规则 新型套现的特点是"不在规则里"。ChatBI 的查询基于固定规则(金额阈值、频次),规则里没有的模式它就查不到。异常检测跑的是非规则的模式识别(快进快出、循环回流、多账户集中到账),不依赖规则更新也能抓新型——这是"追着跑"和"主动抓"的区别。
壁垒 3:证据链,ChatBI 给不出能报案的东西 反欺诈要取证:资金链路、时间线、涉及账户、关联关系,凑齐了才能报案、才能举证。ChatBI 给的是数据片段,凑不成一份能提交的证据链。极昆仑iInsight 自动生成可追溯证据链,满足取证要求——能不能立案,卡在证据链。
壁垒 4:规则沉淀,识别结果不能丢 识别出新型套现,模式要沉淀成新规则推给反欺诈引擎,让现有系统以后直接拦。ChatBI 识别一次用一次,留不下能力。极昆仑iInsight 反向生成新规则回灌引擎,把一次识别变成系统能力。
一句话:通用 ChatBI 解决"查得到单卡流水",极昆仑iInsight 解决"图谱识别团伙、异常检测抓新型、证据链可举证、新规则沉淀回引擎"——而反欺诈要的是抓住新型团伙 + 能举证的证据链 + 红线内运行,不是一张交易查询表。
这个场景的识别能力和证据链当天就能验——兑现确定性"高",不依赖外部变量,不需要等效果期。
如果你家的信用卡风控也陷在"规则引擎误报九成、新型团伙套现拦不住、证据链凑不齐报不了案"里,可预约一次 30 分钟需求对齐(不带销售,只看场景适配度——你家信用卡交易流水覆盖到商户/设备维度没有、反欺诈引擎能不能接新规则)。
需要的话可以进一步做 概念验证:拿你家历史已确认的套现案例(已定性的),跑"资金回流图谱 + 异常检测",对比三件事:①识别率——历史已确认的套现,AI 能不能识别出来;②证据链——生成的证据链够不够报案、能不能举证;③误报率——AI 标记的可疑户里,误报占多少。
验证什么、不验证什么,先说清楚:
概念验证验证的是识别率(召回)、证据链完整性、误报率——这些用历史已定性数据当天能核;
概念验证不承诺"止损 1100 万"——止损要识别 + 人工复核 + 及时处置闭环,人工复核那一步是行内风控的动作,不是 AI 能保证的;
红线当场演示:AI 只识别、只出证据链、只出新规则建议,冻结账户、上黑名单、报案这些处置动作,AI 碰都不碰,全部人工复核后执行。
想试?拿你家历史已确认的套现案例,我们跑"资金回流图谱 + 异常检测"给你看:识别得出来吗、证据链够不够报案、误报有多少。红线也当场演示——冻结、上黑名单、报案,AI 一概不碰。