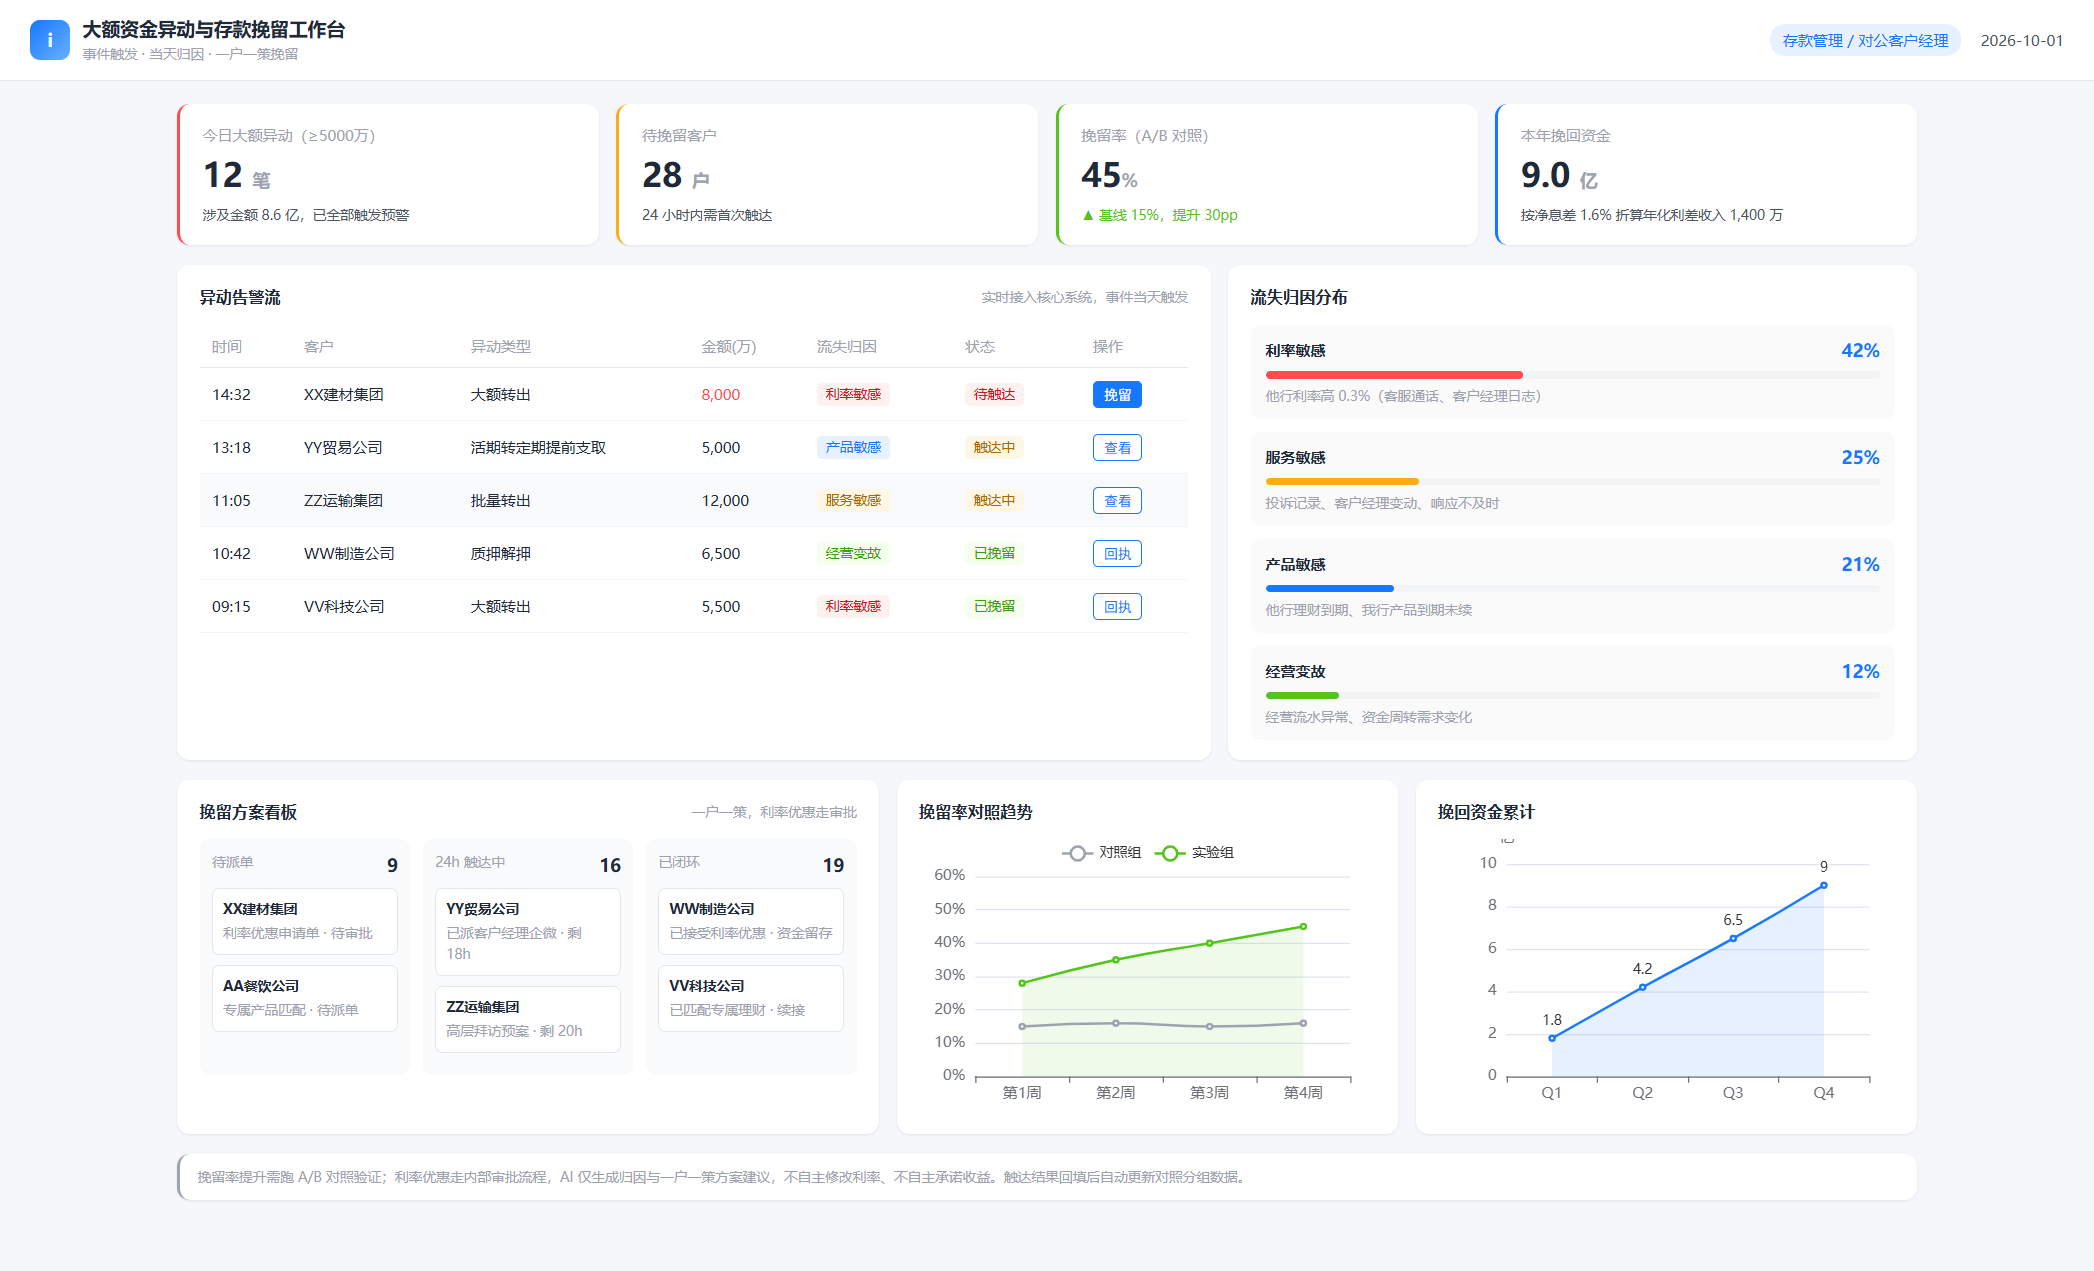
摘要:本篇是"银行业经营收益引擎"系列第 4 篇,讲大额资金异动监控与存款流失挽留。存款是银行的根基,大客户资金一动就是几千万上亿,可现在的发现方式还是靠柜面报告和客户经理人情,钱走了才知道,挽留靠运气。极昆仑iInsight 做四件事:①当天巡检大额异动(大额转出、活期转定期提前支取、质押解押),不用等月末报表;②当天归因——客户为什么走,线索里包括客服通话记录里"他行利率高 0.3%"、客户经理工作日志里客户提过他行产品这类非结构化信息;③生成一户一策挽留方案(利率优惠申请、专属产品、服务升级、高层拜访)派给客户经理;④要求 24 小时内首次触达,触达结果回填。收益按"年度大额流失资金 × 挽留率提升 × 净息差"算:示例按一年流失 30 亿、挽留率 15%→45%、净息差 1.6% 算,一年挽回约 1400 万(只是举例不是承诺)。兑现确定性标"中"——挽留率提升要靠客户经理执行力和产品资源,而且营销场景可以做 A/B 对照来验证(跟风控场景不同),但归因和触达的效率当天就能看。
先破一个误区:很多人觉得大客户资金流失是"防不住"的——客户想走,你拦不住。真相是,大客户走之前是有信号的:他开始做小额试转、他行理财到期、他行客户经理来挖角、他最近对服务有投诉、他打听过利率——这些信号一直在,只是散在柜面、客服、客户经理的脑子里,没人聚起来看。
还原一次大客户流失的真实过程:
某对公大户在行里 8000 万活期,最近三个月流水越来越少,柜面经办发现他往他行转了几笔测试金额,没当回事,也没上报;
一个月后,8000 万一次性转走。客户经理得知时,钱已经到隔壁行账上了;
事后复盘才知道,他行给了上浮利率,客户已经在隔壁行开了户、办好了手续——整个决策过程有三个月,行里一次都没察觉。
这不是段子,是很多行的常态。原因有三个:
1. 发现靠人,滞后。 大额异动主要靠柜面经办碰巧看到、客户经理偶然得知。柜面没有系统性地把"大额转出"报给客户经理,月末季末冲存款时才发现钱没了——等报表出来,人已经走了。
2. 归因靠猜,不知道客户为什么走。 就算发现钱走了,也说不清原因:是利率?是服务?是他行挖角?还是客户经营变故?不知道原因就没法挽留——挽留不是"求他别走",是"知道他为什么想走,给一个留下来的理由"。
3. 挽留靠运气,没有方案。 客户经理知道了,也是临时打电话问"您怎么把钱转走了",没有一户一策的方案,拿不出利率优惠、专属产品、服务升级这些筹码,更不知道 24 小时内必须触达。挽留变成人情,成功靠运气。
一个脱敏细节(示例口径,非实测):某城商行复盘一年大额流失客户,发现其中相当一部分在流失前 30 天内有可识别信号——大额试转、他行产品到期、客服投诉、理财提前支取——但这些信号没有一个被系统性收集过。如果流失前 30 天就能聚出信号、归因清楚、派人触达,挽留窗口是真实存在的。
顺带说一句:存款流失挽留和违约预警(场景 1)有个本质区别——营销场景可以做 A/B 对照(一部分客户用新方案挽留,一部分照旧,对比挽留率),风控场景不能。所以这个场景的挽留率提升,是可以被严格验证的,只要银行愿意配合跑对照。
传统方式 vs 极昆仑iInsight 对比表
环节 | 传统方式 | 极昆仑iInsight | 差异 |
发现时点 | 柜面碰巧看到、月末季末冲存款时发现 | 当天巡检大额异动:大额转出、活期转定期提前支取、质押解押、批量转出 | 从"走了才知道"到"当天发现" |
归因深度 | 靠猜,说不清为什么走 | 当天归因:结构化(转出金额/频次/去向)+ 非结构化(客服通话"他行利率高 0.3%"、客户经理日志提到他行产品、投诉记录) | 从"为什么走不知道"到"归因到原因" |
挽留方案 | 临时打电话"您怎么转走了" | 一户一策方案:利率优惠申请、专属产品、服务升级、高层拜访,附证据链 | 从"人情挽留"到"方案挽留" |
触达时效 | 看客户经理自觉 | 派单客户经理企微,要求 24 小时内首次触达 | 从"随缘"到"有 SLA" |
效果跟踪 | 没有,挽没挽住说不清 | 触达结果回填,A/B 对照验证挽留率 | 从"说不清"到"可对账" |
关键差异:传统方式是"钱走了才知道,然后靠人情碰运气";极昆仑iInsight 是"客户想走之前 30 天就看到信号、当天归因清楚、第二天就有一户一策方案在客户经理手里"。
挽留的核心不是客户走了以后补救,是在他犹豫的那 30 天里给一个留下来的理由。
自家试算:你拿自家存款流水就能算
以下所有数字为示例口径,只是举例不是承诺。请用自家数据套公式自算。
① 基础参数(3 个数)
参数 | 含义 | 示例取值 | 数据来源 |
L | 年度大额流失资金(可挽回的大额存款流失额) | 30 亿 | 核心系统拉取:大额支取 + 流失判定,按户汇总 |
ΔP | 挽留率提升幅度 | 30pp(15%→45%) | 基线 15% 取行业常识水平;45% 是推演值,需 A/B 验证 |
NIM | 净息差 | 1.6% | 行内公开数据(年报口径) |
② 极昆仑iInsight 带来的动作变化
当天巡检:核心系统大额异动实时接入,大额转出、活期转定期提前支取、质押解押、批量转出,当天出预警,不等报表;
当天归因:Agent 拆解流失原因——利率(他行竞品动态、客服通话记录里"他行利率高 0.3%")、服务(投诉记录、客户经理变动)、产品(他行理财到期、我行产品到期未续)、经营变故(流水异常),归因到"这个客户到底为什么想走";
一户一策方案生成:按归因结果给方案——利率敏感给利率优惠申请单(走审批)、产品敏感给专属产品匹配、服务敏感给服务升级 + 高层拜访预案,附证据链(为什么判断他是这个原因);
24 小时触达派单:方案派客户经理企微,要求 24 小时内首次触达,触达结果(客户反应、是否接受方案)回填,A/B 对照分组标记。
动作变化量化:发现时点从"流失后(月末/季末才发现)"提前到"流失前 30 天(异动当天)";归因从"不知道原因"到"当天归因到利率/服务/产品/经营四类";挽留率从 15% 提到 45%(推演值)。
③ 经营结果(公式 + 举个例 + 因果链)
公式:
年化挽回收入 ≈ L × ΔP × NIM
其中:
L = 年度大额流失资金
ΔP = 挽留率提升幅度(挽留率:本要流失、实际被挽留下的比例)
NIM = 净息差(资金留下来一年的利差收入)
举个例(5000 亿资产城商行口径):
L = 30 亿,ΔP = 30pp(15%→45%),NIM = 1.6%
30 亿 × 30% × 1.6% ≈ 1440 万 ≈ 1400 万
这个 1400 万是增量收入口径(示例口径):挽留住的资金(30 亿 × 30% = 9 亿)留在行里一年产生的利差收入。它是"资金留一年"的持续收入,不是一次性收益。别理解成"多赚了 1400 万现金",是"本来要走的 9 亿存款留下了一年"。
你家用自家数代:L 是 10 亿还是 80 亿,ΔP 是 10pp 还是 40pp,NIM 是 1.4% 还是 2.0%,自己算。L=10 亿、ΔP=10pp、NIM=1.4% 算出来约 140 万;L=80 亿、ΔP=40pp、NIM=2.0% 算出来约 6400 万——值不值立项,你比我清楚。
诚实边界(务必看):①挽留率提升不是 AI 单方面能保证的——它取决于客户经理执行触达、产品资源跟不跟得上(利率优惠要审批,批不下来挽留就是空话)、管理层推不推动;②挽留率提升要跑 A/B 对照才能证明(营销场景可以做对照组,这是它和风控场景 1 的本质区别),不是上线就自动 45%;③这是增量收入口径,兑现确定性标"中"——归因和触达效率当天可验,但挽留率要等对照期。
因果链(为什么这个数能成立):
经营场景:大额资金异动监控与存款流失挽留
↓ 第一层(技术能力)
· 智能问数 + 确定性编译(异动巡检、归因计算 100% 正确可追溯)
· 非结构化融合(客服通话"他行利率高 0.3%"、客户经理日志、投诉记录)
· 行动方案生成(一户一策挽留方案 + 证据链,不是"建议关注")
· 工作流对接(企微派单 + 24 小时触达 SLA + 触达结果回填)
↓ 第二层(经营动作变化)
① 发现时点从"月末季末冲存款时发现(人已走)"→"流失前 30 天异动当天巡检"
② 归因深度从"为什么走说不清"→"当天归因到利率/服务/产品/经营四类"
③ 挽留方案从"临时打电话"→"一户一策(利率优惠/专属产品/服务升级/高层拜访)+ 证据链"
④ 触达时效从"看客户经理自觉"→"企微派单,24 小时内首次触达,结果回填"
⑤ 效果验证从"挽没挽住说不清"→"A/B 对照验证挽留率"
↓ 第三层(经营结果,自家数据自算)
年化挽回收入 ≈ L × ΔP × NIM
效果参考口径(示例值,非客户实际回款):
年度大额流失资金 30 亿(大额支取 + 流失判定口径);
极昆仑iInsight 巡检 + 归因 + 一户一策 + 24 小时触达,挽留率从 15% 提到 45%(推演值,需 A/B 验证);
挽留资金约 9 亿,按净息差 1.6% 算,一年挽回约 1400 万(示例口径)。
以上 30 亿、15%、45%、1400 万均为示例值,不是承诺。你家实际数取决于大额流失体量、客户经理执行力、产品资源(利率优惠审批能不能批下来)。这个场景兑现确定性"中",因为挽留率要等 A/B 对照期验证,但归因和触达效率当天可验。
这是本场景最关键的差异化。通用 ChatBI 和智能问数产品在存款挽留场景里能做的,和 极昆仑iInsight 做的,差"归因 + 方案 + 触达"三层。
能力维度 | 通用 ChatBI / 智能问数 | 极昆仑iInsight |
查大额转出流水 | ✅ 能做 | ✅ 能做 |
拉流失客户清单 | ✅ 能做 | ✅ 能做 |
出存款变动统计表 | ✅ 能做 | ✅ 能做 |
客服通话记录抓取"他行利率高 0.3%" | ❌ 做不了,只查结构化数据 | ✅ 非结构化融合,从客服通话/客户经理日志识别流失信号 |
归因到原因(利率/服务/产品/经营) | ❌ 做不了,只给流水不给原因 | ✅ 当天归因 + 证据链(为什么判断他是这个原因) |
一户一策挽留方案生成 | ❌ 做不了,只出表 | ✅ 按归因给利率优惠申请/专属产品/服务升级/高层拜访方案 |
24 小时触达派单 + 结果回填 | ❌ 没有工作流能力 | ✅ 企微派单 + SLA + 触达结果回填 + A/B 分组 |
壁垒拆解:
壁垒 1:归因要非结构化信息,ChatBI 只看得见流水 "客户为什么走"这个问题的答案,一半在流水里(转出金额、频次、去向),另一半在非结构化信息里——客服通话记录里客户那句"隔壁行利率比你们高 0.3%"、客户经理工作日志里"客户最近提了好几次他行理财收益"、投诉工单里客户抱怨服务。通用 ChatBI 查不出这些,因为它只查结构化表。没有这些信息,归因就只能猜"他可能就是走了",挽留方案也就无从谈起。
壁垒 2:要的是"方案",不是"名单" 通用 ChatBI 给你一张流失预警名单,到此为止。剩下"这个客户该给利率优惠还是专属产品、优惠申请单怎么走审批、高层拜访谁去"——还得人干。极昆仑iInsight 的终点是一户一策挽留方案包:归因结论 + 对应方案 + 证据链 + 审批单 + 派单对象,客户经理拿到就能执行。这个"从名单到方案"的跃迁,ChatBI 跨不过去。
壁垒 3:24 小时触达是工作流,不是报表 方案生成只是开始,24 小时内触达、触达结果回填、A/B 对照分组——这是完整的执行闭环。通用 ChatBI 没有工作流能力,派不下去、收不回来,挽留率提不上去。极昆仑iInsight 的 work_order 表承载派单 → 触达 → 回填 → 对照全链路,是挽留率可验证的基础。
一句话:通用 ChatBI 解决"查得到流水、拉得出名单",极昆仑iInsight 解决"非结构化信号融得进、归因归得到原因、一户一策方案生成、24 小时触达闭环"——而存款挽留要的是归因 + 方案 + 触达,不是一张表。
这个场景的归因和触达效率当天就能验,挽留率提升需要一段 A/B 对照期(这恰好是它的优势——营销场景可以做对照组,结果可严格验证)。
如果你家也遇到"大客户资金走了才知道、柜面看到异动不当回事、客户经理挽留靠人情"这个情况,可预约一次 30 分钟需求对齐(不带销售,只看场景适配度——你家客服通话记录/客户经理工作日志有没有留文本、大额异动数据能不能实时接入核心系统)。
需要的话可以进一步做 概念验证:拿你家历史大额流失客户(已经流失的)跑一遍"异动识别 + 归因 + 挽留方案生成",对比三件事:①能不能提前发现——流失前 30 天,异动信号能不能被巡检到;②归因准不准——AI 判断的流失原因,跟实际原因对不对得上(可以找客户经理逐个核对);③方案合理性——生成的一户一策方案,客户经理觉得能不能用。
验证什么、不验证什么,先说清楚:
概念验证验证的是异动巡检覆盖率、归因准确性、方案可用性——这三样用历史流失客户复盘,当天能核;
概念验证不承诺挽留率从 15% 到 45%——挽留率提升要跑 A/B 对照(一批客户用新方案挽留、一批照旧),还要客户经理执行到位、产品资源批得下来,这是正式立项后要做的事,不是 POC 能证的;
涉及客户信息的 POC 走数据授权路径,POC 阶段可先用脱敏/样例数据演示全流程。
想试?拿你家一年内流失的大客户名单,我们跑一遍"当时该不该发现、该归因到什么原因、该给什么方案"的复盘给你看。信号能不能提前看到、归因准不准、方案客户经理认不认,当场判断。